
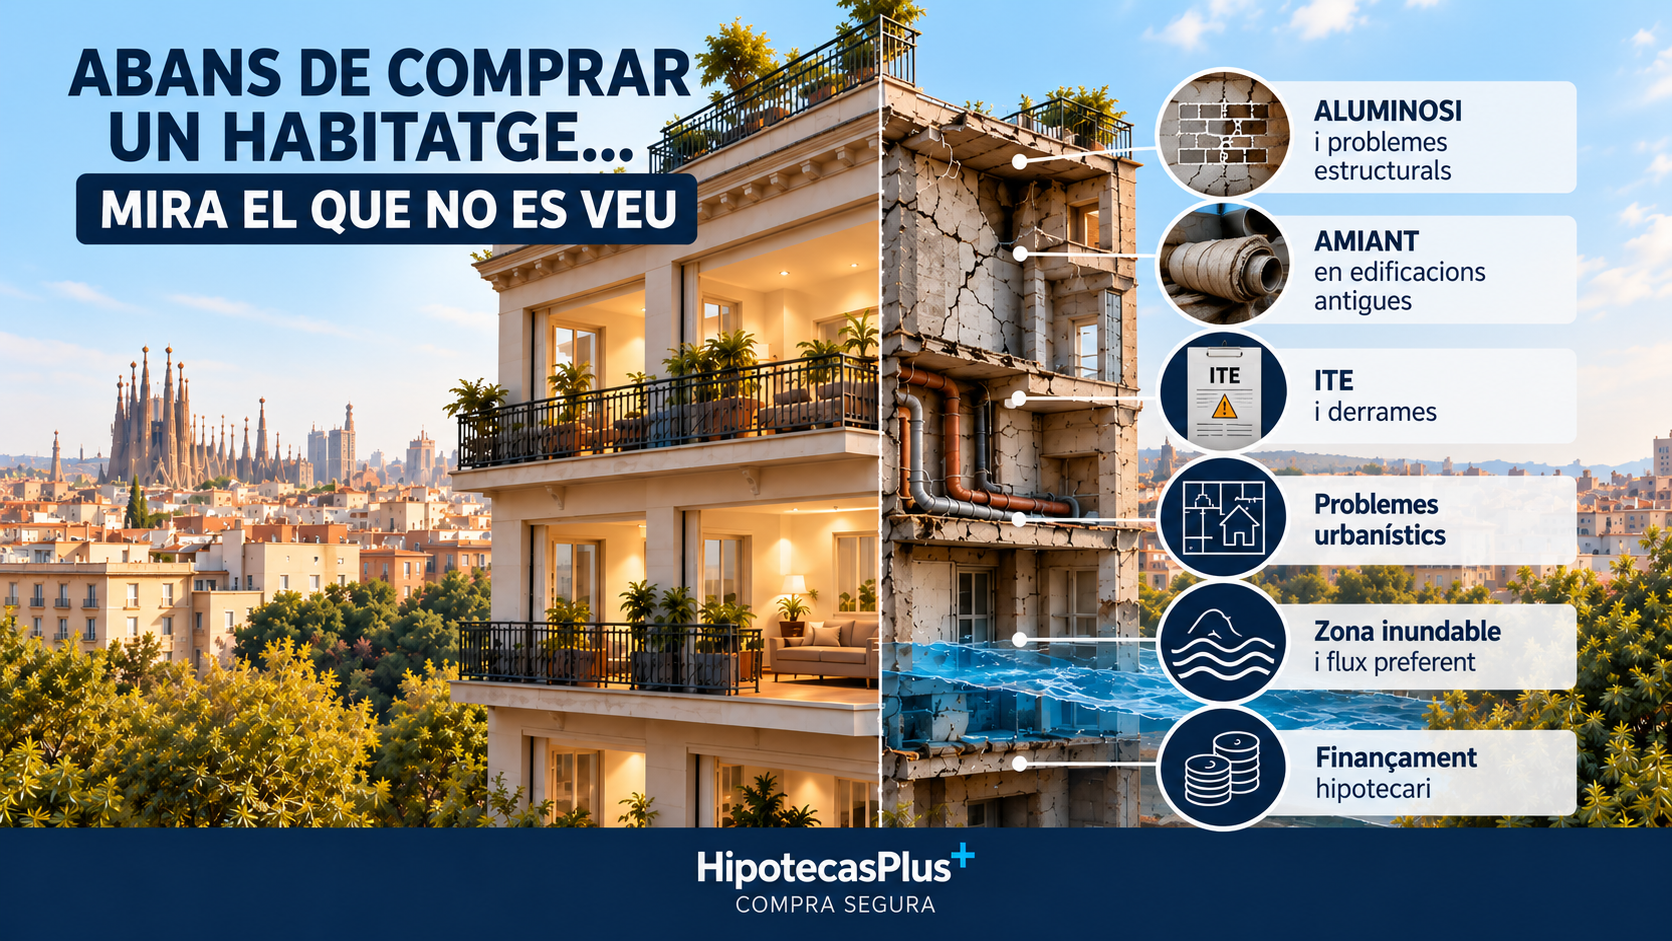
Els problemes d’un habitatge que no veus quan el visites
25 setembre, 2026 | Antonio Beltrán
Vas a comprar un pis.
El visites.
Té llum.
La cuina està reformada.
La terrassa t’encanta.
Preguntes quant es paga de comunitat.
Hi tornes una segona vegada.
Tot perfecte.
I signes unes arres de 20.000, 30.000 o 50.000 euros.
Ara ve la pregunta important:
Saps realment què estàs comprant?
Perquè alguns dels problemes més cars d’un habitatge no es veuen durant una visita.
I n’hi ha uns quants.
Aluminosi
Pots visitar un pis completament reformat i que l’edifici tingui un problema estructural.
El parquet nou no t’ho explicarà.
La cuina tampoc.
I pintar les parets no ho solucionarà.
Perquè una cosa és l’estat del pis.
I una altra de ben diferent és l’estat de l’edifici que estàs comprant juntament amb el pis.
La ITE
El mateix passa amb la Inspecció Tècnica de l’Edifici.
El teu pis pot estar impecable i l’edifici tenir deficiències que requereixin obres.
Façana.
Coberta.
Instal·lacions.
Estructura.
Ascensor.
I aquestes obres costen diners.
Diners que paguen els propietaris.
Quan compres, un d’aquests propietaris ets tu.
Derrames
Això encara és més fàcil d’entendre.
Compres un pis per 350.000 euros.
I després descobreixes que la comunitat té prevista una obra important.
La teva part: 15.000 euros.
Doncs aquell pis de 350.000 euros comença a assemblar-se bastant a un de 365.000.
Per això no n’hi ha prou amb preguntar:
«Quant es paga de comunitat?»
També interessa saber quines obres s’han aprovat, quines s’estan estudiant i què diuen les últimes actes de la comunitat.
Problemes urbanístics
Hi ha una frase que ens hauria de fer preguntar una mica més:
«Això porta així tota la vida.»
Una terrassa tancada.
Un altell.
Una habitació afegida.
Un canvi d’ús.
Una ampliació.
Que una cosa porti construïda 20 anys no significa automàticament que estigui correctament legalitzada.
I, novament, pot ser una cosa que tu no detectis durant una visita.
Servituds i altres afectacions
També existeixen circumstàncies que no tenen res a veure amb l’estat físic de l’habitatge.
Servituds.
Afectacions urbanístiques.
Costes.
Carreteres.
Proteccions.
Domini públic.
Limitacions derivades del planejament.
Vol dir que no has de comprar?
No necessàriament.
Vol dir una cosa molt més senzilla:
hauries de saber què estàs comprant abans de comprometre’t a comprar-ho.
I ara hi hem d’afegir dues qüestions més.
Una s’acaba de regular a Catalunya.
I l’altra pot adquirir molta més importància pròximament.
Amiant: una nova obligació a Catalunya
Catalunya ha aprovat la Llei 8/2026, de 2 de juliol, d’erradicació de l’amiant.
I afecta directament la compravenda i el lloguer d’immobles.
La llei crea l’anomenat certificat de presència o absència d’amiant i estableix que s’haurà de lliurar quan es vengui o es llogui un immoble. L’article 21 ho estableix expressament. (BOE)
Consulta aquí la Llei 8/2026 completa al BOE
Però aquí hi ha una cosa important.
Encara falta el reglament.
La mateixa llei estableix que les característiques concretes del certificat i qui tindrà competència per emetre’l s’hauran de determinar reglamentàriament.
Aquest desenvolupament encara està pendent. (BOE)
I què passa mentre no existeixi?
La mateixa llei ho ha previst.
Els certificats que s’emetin hauran d’acreditar, com a mínim, la presència o absència d’amiant visible, l’estat de conservació dels materials que contenen amiant i el risc que puguin representar per a les persones. (BOE)
És important entendre això.
No estem dient que ja existeixi un procediment completament desenvolupat per trucar demà a un professional determinat i demanar-li «el certificat d’amiant».
L’obligació està creada per llei.
El reglament que ha de concretar exactament com funcionarà, encara no.
I hi ha un altre detall especialment interessant per a qui compra un habitatge.
Quan se certifiqui la presència de materials que contenen amiant, la mateixa llei preveu la seva constància en el Registre de la Propietat en inscriure determinades transmissions oneroses. (BOE)
És a dir:
l’amiant va camí de deixar de ser una pregunta que gairebé ningú fa per convertir-se en una informació molt més present en una compravenda.
I ara anem amb una altra.
L’habitatge està en una zona inundable?
Això tampoc apareix ara del no-res.
Espanya ja té normativa vigent sobre construcció i usos del sòl en zones inundables i zones de flux preferent.
I hi ha una cosa que molta gent desconeix.
En determinats supòsits, que una construcció es trobi en una zona inundable ja ha de constar mitjançant anotació al Registre de la Propietat.
El Reglament del Domini Públic Hidràulic estableix, en els casos que regula, que abans de l’inici de determinades obres el promotor ha de disposar d’un certificat del Registre de la Propietat que acrediti l’existència de l’anotació registral indicant que la construcció es troba en zona inundable. (BOE)
Consulta aquí el Reial decret 665/2023 i la normativa sobre zones inundables
I aleshores, què està canviant ara?
Que el Govern està tramitant un nou Reial decret per reforçar la gestió del risc d’inundacions.
Important:
encara és un projecte.
El Ministeri per a la Transició Ecològica va sotmetre el text a informació pública entre el 16 de juliol i el 16 de setembre de 2026. (Transición Ecológica)
El projecte pretén actualitzar i reforçar el marc normatiu de gestió dels riscos d’inundació, modificar diverses normes vigents i millorar la coordinació entre la normativa d’aigües, l’ordenació del territori i la protecció civil. (Transición Ecológica)
Consulta aquí el projecte de Reial decret i tota la documentació oficial del Ministeri
I aquí apareix un concepte que convé conèixer.
Zona de Flux Preferent
T’ho explico per a dummies.
No totes les zones inundables són iguals.
Una cosa és que un habitatge estigui situat en una zona que es pot inundar.
I una altra és trobar-se precisament en una zona on, durant una inundació important, l’aigua pot circular o acumular-se amb una perillositat especial.
Això és, simplificant-ho molt, una Zona de Flux Preferent.
I precisament perquè el risc és més gran, les restriccions també ho són.
Ara bé.
Vol dir que un habitatge en una zona inundable no es pot comprar?
No.
Vol dir que cap banc l’hipotecarà?
No.
Vol dir que un habitatge existent passa automàticament a ser il·legal?
Tampoc.
Vol dir una cosa bastant més senzilla:
ho vull saber abans de comprar-lo.
Igual que vull saber si hi ha aluminosi.
Si existeix amiant.
Si la ITE presenta deficiències.
Si hi ha una derrama.
Si aquella terrassa està legalitzada.
O si existeix qualsevol altra afectació.
Perquè conèixer un problema no significa necessàriament renunciar a un habitatge.
Significa poder decidir sabent què compres.
I, en determinats casos, poder negociar.
I aquí és on entra el bróker hipotecari
Perquè aconseguir una hipoteca no hauria de consistir únicament a preguntar a diversos bancs qui ofereix el tipus d’interès més baix.
Hi ha una cosa que s’hauria de fer abans:
comprovar que l’operació té sentit i que es pot finançar.
Perquè serveix de ben poc aconseguir una hipoteca fantàstica si després apareix un problema amb l’habitatge, amb la taxació, amb la documentació o amb la mateixa compravenda.
A HipotecasPlus ens ocupem del procés de principi a fi.

Comencem estudiant la teva situació per saber quant pots comprar realment i quin finançament pots aconseguir.
Analitzem l’operació abans que et comprometis.
Preparem la documentació.
Presentem l’operació als bancs.
Negociem les condicions.
Coordinem la taxació.
Revisem la documentació hipotecària.
Intentem anticipar-nos als problemes que puguin aparèixer durant el procés.
I t’acompanyem fins a la signatura davant de notari.
Perquè aconseguir una hipoteca no consisteix simplement a aconseguir que un banc digui que sí.
Consisteix a aconseguir que tota l’operació arribi a bon port.
I hi ha una cosa que convé recordar.
Per a tu aquell habitatge serà casa teva.
Per al banc també serà la garantia dels 200.000, 300.000 o 500.000 euros que t’està prestant.
Per això no només importa qui compra.
També importa què es compra.
Potser estem comprant els habitatges al revés
Normalment fem això:
Trobem l’habitatge.
Ens agrada.
Ens imaginem vivint-hi.
Negociem el preu.
Signem les arres.
I aleshores comencem a comprovar coses.
Potser hauríem de canviar l’ordre.
Abans de lliurar les arres:
Té aluminosi?
Quina és la situació de la ITE?
Hi ha derrames aprovades o previstes?
Tot el que s’ha construït està legalitzat?
Existeixen servituds o afectacions urbanístiques?
Hi ha amiant?
Està situat en una zona inundable o fins i tot en una Zona de Flux Preferent?
I una pregunta fonamental:
Puc finançar aquest habitatge en les condicions que necessito?
Després de comprovar-ho, decideixes.
Perquè descobrir que un habitatge té un d’aquests problemes no significa necessàriament que no l’hagis de comprar.
Pot significar que necessites més informació.
Que has de calcular quant costarà solucionar-ho.
Que has de negociar el preu.
Que necessites comprovar si el banc ho finançarà.
O que, després de saber-ho, prefereixes buscar un altre habitatge.
Però almenys decideixes sabent què compres.
Perquè la cuina la pots canviar.
El parquet també.
Pots pintar.
Pots reformar el bany.
El que és realment perillós quan compres un habitatge no acostuma a ser allò que veus.
És allò que descobreixes després d’haver signat les arres.
HipotecasPlus: de principi a fi
La nostra manera de treballar és senzilla.
Primer estudiem.
La teva situació.
L’habitatge que vols comprar.
I el finançament que necessites.
Després busquem i negociem la hipoteca.
I ens ocupem del procés de principi a fi, fins a la signatura davant de notari.
Perquè una bona hipoteca no comença quan trobem un banc.
Comença bastant abans.
Comença intentant evitar que compris alguna cosa que després es pugui convertir en un problema.