
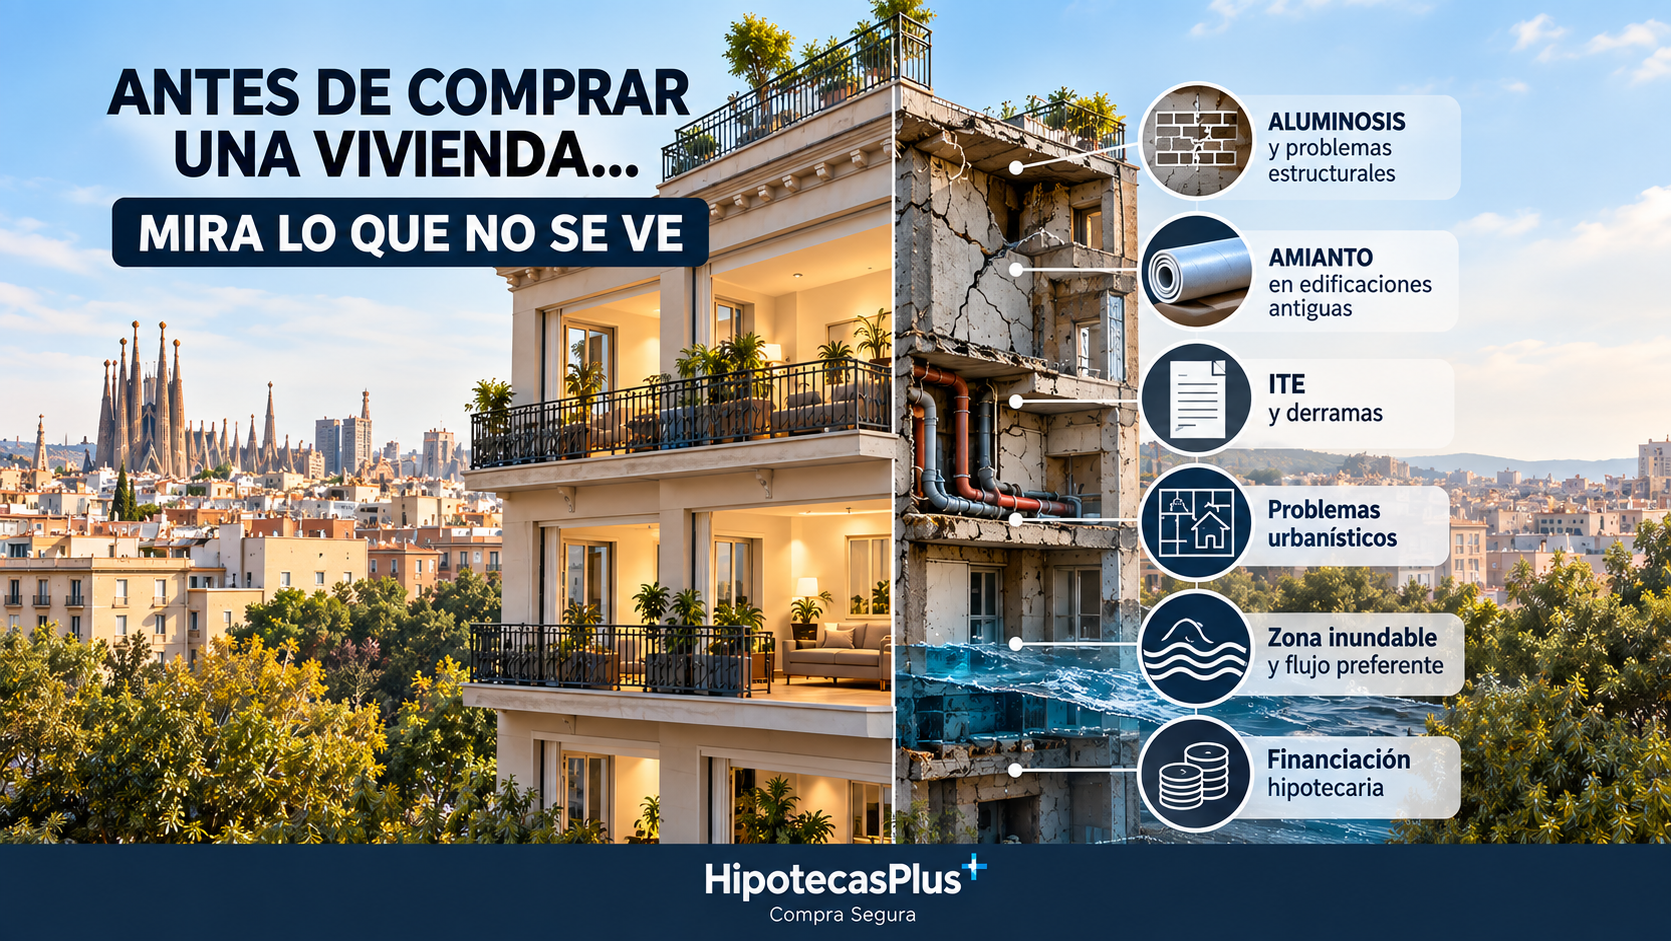
Los problemas de una vivienda que no ves cuando la visitas
25 septiembre, 2026 | Antonio Beltrán
Vas a comprar un piso.
Lo visitas.
Tiene luz.
La cocina está reformada.
La terraza te encanta.
Preguntas cuánto se paga de comunidad.
Vuelves una segunda vez.
Todo perfecto.
Y firmas unas arras de 20.000, 30.000 o 50.000 euros.
Ahora viene la pregunta importante:
¿Sabes realmente lo que estás comprando?
Porque algunos de los problemas más caros de una vivienda no se ven durante una visita.
Y hay unos cuantos.
Aluminosis
Puedes visitar un piso completamente reformado y que el edificio tenga un problema estructural.
El parquet nuevo no te lo va a contar.
La cocina tampoco.
Y pintar las paredes no lo soluciona.
Porque una cosa es el estado del piso.
Y otra muy distinta el estado del edificio que estás comprando junto con él.
La ITE
Lo mismo ocurre con la Inspección Técnica del Edificio.
Tu piso puede estar impecable y el edificio tener deficiencias que requieran obras.
Fachada.
Cubierta.
Instalaciones.
Estructura.
Ascensor.
Y esas obras cuestan dinero.
Dinero que pagan los propietarios.
Cuando compras, uno de esos propietarios eres tú.
Derramas
Este es todavía más fácil de entender.
Compras un piso por 350.000 euros.
Y después descubres que la comunidad tiene prevista una obra importante.
Tu parte: 15.000 euros.
Pues aquel piso de 350.000 euros empieza a parecerse bastante a uno de 365.000.
Por eso no basta con preguntar:
«¿Cuánto se paga de comunidad?»
También interesa saber qué obras se han aprobado, cuáles se están estudiando y qué dicen las últimas actas de la comunidad.
Problemas urbanísticos
Hay una frase que debería hacernos preguntar un poco más:
«Esto lleva así toda la vida.»
Una terraza cerrada.
Un altillo.
Una habitación añadida.
Un cambio de uso.
Una ampliación.
Que algo lleve construido 20 años no significa automáticamente que esté correctamente legalizado.
Y nuevamente puede ser algo que tú no detectes durante una visita.
Servidumbres y otras afecciones
También existen circunstancias que no tienen nada que ver con el estado físico de la vivienda.
Servidumbres.
Afecciones urbanísticas.
Costas.
Carreteras.
Protecciones.
Dominio público.
Limitaciones derivadas del planeamiento.
¿Significa que no debes comprar?
No necesariamente.
Significa algo mucho más sencillo:
deberías saber qué estás comprando antes de comprometerte a comprarlo.
Y ahora tenemos que añadir dos cuestiones más.
Una acaba de regularse en Cataluña.
Y la otra puede adquirir mucha más importancia próximamente.
Amianto: una nueva obligación en Cataluña
Cataluña ha aprobado la Ley 8/2026, de 2 de julio, de erradicación del amianto.
Y afecta directamente a la compraventa y al alquiler de inmuebles.
La ley crea el denominado certificado de presencia o ausencia de amianto y establece que deberá entregarse cuando se venda o alquile un inmueble.
Puedes consultar aquí la Ley 8/2026 completa en el BOE
Pero aquí hay algo importante.
Todavía falta el reglamento.
La propia ley establece que las características concretas del certificado y quién tendrá competencia para emitirlo deberán determinarse reglamentariamente.
Ese desarrollo todavía está pendiente.
¿Y qué pasa mientras no exista?
La propia ley lo ha previsto.
Los certificados que se emitan deberán acreditar como mínimo la presencia o ausencia de amianto visible, el estado de conservación de los materiales que contienen amianto y el riesgo que puedan representar para las personas.
Es importante entender esto.
No estamos diciendo que exista ya un procedimiento completamente desarrollado para llamar mañana a un profesional determinado y pedirle «el certificado de amianto».
La obligación está creada por ley.
El reglamento que debe concretar exactamente cómo funcionará todavía no.
Y hay otro detalle especialmente interesante para quien compra una vivienda.
Cuando se certifique la presencia de materiales que contienen amianto, la propia ley contempla su constancia en el Registro de la Propiedad al inscribirse determinadas transmisiones onerosas.
Es decir:
el amianto va camino de dejar de ser una pregunta que casi nadie hace para convertirse en una información mucho más presente en una compraventa.
Y ahora vamos con otra.
¿Está la vivienda en una zona inundable?
Esto tampoco aparece ahora de la nada.
España ya tiene normativa vigente sobre construcción y usos del suelo en zonas inundables y zonas de flujo preferente.
Y hay algo que mucha gente desconoce.
En determinados supuestos, que una construcción se encuentre en una zona inundable o en una zona de flujo preferente ya tiene constancia en el Registro de la Propiedad.
La normativa vigente contempla expresamente anotaciones registrales de este tipo en los casos establecidos.
Puedes consultar aquí el Real Decreto 665/2023 y la normativa sobre zonas inundables
¿Entonces qué está cambiando ahora?
Que el Gobierno está tramitando un nuevo Real Decreto para reforzar la gestión del riesgo de inundaciones.
Importante:
todavía es un proyecto.
El Ministerio para la Transición Ecológica sometió el texto a información pública entre el 16 de julio y el 16 de septiembre de 2026.
El proyecto pretende reforzar las limitaciones de determinados usos del suelo, integrar todavía más la cartografía de inundaciones en el planeamiento y mejorar la información disponible sobre los inmuebles afectados.
Puedes consultar aquí el proyecto y la documentación oficial del Ministerio
Y aquí aparece un concepto que conviene conocer.
Zona de Flujo Preferente
Te lo explico para dummies.
No todas las zonas inundables son iguales.
Una cosa es que una vivienda esté situada en una zona que puede inundarse.
Y otra encontrarse precisamente en una zona donde, durante una inundación importante, el agua puede circular o acumularse con especial peligrosidad.
Eso es, simplificando mucho, una Zona de Flujo Preferente.
Y precisamente porque el riesgo es mayor, las restricciones también lo son.
El nuevo proyecto plantea, por ejemplo, impedir en suelo urbanizado situado en estas zonas nuevos usos residenciales, así como nuevos garajes, sótanos e instalaciones bajo rasante.
Ahora bien.
¿Significa que una vivienda en una zona inundable no se puede comprar?
No.
¿Significa que ningún banco va a hipotecarla?
No.
¿Significa que una vivienda existente pasa automáticamente a ser ilegal?
Tampoco.
Significa algo bastante más sencillo:
quiero saberlo antes de comprarla.
Igual que quiero saber si hay aluminosis.
Si existe amianto.
Si la ITE presenta deficiencias.
Si hay una derrama.
Si aquella terraza está legalizada.
O si existe cualquier otra afección.
Porque conocer un problema no significa necesariamente renunciar a una vivienda.
Significa poder decidir sabiendo lo que compras.
Y, en determinados casos, poder negociar.
Y aquí es donde entra el bróker hipotecario
Porque conseguir una hipoteca no debería consistir únicamente en preguntar a varios bancos quién ofrece el tipo de interés más bajo.
Hay algo que debería hacerse antes:
comprobar que la operación tiene sentido y que puede financiarse.
Porque de poco sirve conseguir una hipoteca fantástica si después aparece un problema con la vivienda, con la tasación, con la documentación o con la propia compraventa.
En HipotecasPlus nos ocupamos del proceso de principio a fin.

Empezamos estudiando tu situación para saber cuánto puedes comprar realmente y qué financiación puedes conseguir.
Analizamos la operación antes de que te comprometas.
Preparamos la documentación.
Presentamos la operación a los bancos.
Negociamos las condiciones.
Coordinamos la tasación.
Revisamos la documentación hipotecaria.
Intentamos anticiparnos a los problemas que puedan aparecer durante el proceso.
Y te acompañamos hasta la firma en notaría.
Porque conseguir una hipoteca no consiste simplemente en conseguir que un banco diga que sí.
Consiste en conseguir que toda la operación llegue a buen puerto.
Y hay algo que conviene recordar.
Para ti aquella vivienda será tu casa.
Para el banco también será la garantía de los 200.000, 300.000 o 500.000 euros que te está prestando.
Por eso no solo importa quién compra.
También importa qué se compra.
Quizá estamos comprando las viviendas al revés
Normalmente hacemos esto:
Encontramos la vivienda.
Nos gusta.
Nos imaginamos viviendo allí.
Negociamos el precio.
Firmamos las arras.
Y entonces empezamos a comprobar cosas.
Quizá deberíamos cambiar el orden.
Antes de entregar las arras:
¿Tiene aluminosis?
¿Cuál es la situación de la ITE?
¿Hay derramas aprobadas o previstas?
¿Todo lo construido está legalizado?
¿Existen servidumbres o afecciones urbanísticas?
¿Hay amianto?
¿Está situada en una zona inundable o incluso en una Zona de Flujo Preferente?
Y una pregunta fundamental:
¿Puedo financiar esta vivienda en las condiciones que necesito?
Después de comprobarlo, decides.
Porque descubrir que una vivienda tiene uno de estos problemas no significa necesariamente que no debas comprarla.
Puede significar que necesitas más información.
Que tienes que calcular cuánto costará solucionarlo.
Que debes negociar el precio.
Que necesitas comprobar si el banco lo financiará.
O que, después de saberlo, prefieres buscar otra vivienda.
Pero al menos decides sabiendo lo que compras.
Porque la cocina puedes cambiarla.
El parquet también.
Puedes pintar.
Puedes reformar el baño.
Lo realmente peligroso al comprar una vivienda no suele ser aquello que ves.
Es aquello que descubres después de haber firmado las arras.
HipotecasPlus: de principio a fin
Nuestra manera de trabajar es sencilla.
Primero estudiamos.
Tu situación.
La vivienda que quieres comprar.
Y la financiación que necesitas.
Después buscamos y negociamos la hipoteca.
Y nos ocupamos del proceso de principio a fin, hasta la firma en notaría.
Porque una buena hipoteca no empieza cuando encontramos un banco.
Empieza bastante antes.
Empieza intentando evitar que compres algo que después pueda convertirse en un problema.